Тренд определяется не горизонтальными линиями, а вектором направления процентных ставок.
Хроника обвалов после циклов повышения ставок
1999–2000 годы (Крах Доткомов):
- Что делала ФРС: Агрессивно поднимала ставку с 4.75% до 6.5%.
- Поведение рынка: Пока ФРС повышала ставки, индекс Nasdaq летел в космос, и все кричали, что «старая экономика умерла».
- Итог: Как только ФРС дошла до пика и сделала паузу, пузырь лопнул. Индекс Nasdaq рухнул на ~78%, а S&P 500 — на 49%
- 2004–2007 годы (Ипотечный кризис / Великая рецессия):
- Что делала ФРС: Поднимала ставку 17 раз подряд (!) с 1.0% до 5.25%. Это был один из самых затяжных циклов.
- Поведение рынка: С 2004 по середину 2007 года рынок акций стабильно рос, недвижимость дорожала, и толпа смеялась над экономистами.
- Итог: В 2007 году система «сломалась». ФРС экстренно начала снижать ставки, но было поздно — рынок акций США рухнул на 57%
- Ловушка плавающих ставок (ARM): До 2004 года миллионы американцев набрали дешевых ипотечных кредитов с плавающей ставкой (Adjustable-Rate Mortgages). Пока ставка ФРС была 1%, их ежемесячные платежи были копеечными.
- Удар от ФРС: С 2004 по 2006 год ФРС поднимает ставку с 1.0% до 5.25% (в 5 раз!).
- Коллапс платежей: Вслед за ФРС выросли ставки по ипотекам. Ежемесячные платежи у людей подскочили на 50–100%. У заемщиков просто закончились деньги. Начались массовые дефолты, недвижимость обесценилась, и посыпались банки, державшие эти долги (CDO).
- 2015–2018 годы
- Что делала ФРС: Планомерно повышала ставку с 0% до 2.5%.
- Поведение рынка: Рынок игнорировал первые повышения и ставил рекорды.
- Итог: К концу 2018 года жесткая ликвидность догнала рынок. Декабрь 2018 года стал худшим для S&P 500 со времен Великой депрессии (рынок рухнул на 20% всего за пару месяцев), вынудив ФРС развернуться.
ПРАКТИЧЕСКИЕ ДЕЙСТВИЯ. ОБЩИЕ ПОЛОЖЕНИЯ
В случае повышения ставок
Для спекулятивных стратегий: Сокращаем длительность сделок и быстрее забираем Take Profit (быстрый выход из рынка).
Для инвестиционных стратегий: В этом случае мы
- сокращаем объём первого входа
- переходим к консервативной либо умеренно-консервативной сетке распределения капитала для последующих добавлений
- стараемся зайти заведомо от более низких уровней.
В случае понижения ставок
Для спекулятивных стратегий: Увеличиваем длительность сделок и длину Take Profit (быстрый выход из рынка).
Для инвестиционных стратегий: В этом случае мы
- уведиваем объём первого входа
- переходим к более агрессивной сетке распределения капитала для последующих добавлений
- увеличивает объем первого входа
Шаг _ 2. ОПРЕДЕЛЯЕМ ТЕКУЩЕЕ ПОЛОЖЕНИЕ РЫНКА
- Рынок на исторических максимумах: Это зона максимального риска.
- Рынок уже сделал значимый откат по индексам: В этой точке риски снижаются.
Шаг _ 3 И уже в зависимости от этого мы определяем консервативную, умеренно-консервативную либо агрессивную сетку, а также распределение капитала между акциями и индексами.
- 50% /50%
- 70% / 30%
- 80%/20%
ТАКИМ ОБРАЗОМ, ОТ ВЕКТОРА НАПРАВЛЕНИЯ ПРОЦЕНТНЫХ СТАВОК и ТЕКУЩЕГО ПОЛОЖЕНИЯ РЫНКА ЗАВИСИТ ВЫБОР АГРЕССИВНОЙ ЛИБО КОНСЕРВАТИВНОЙ СЕТКИ И РАСПРЕДЕЛЕНИЕ КАПИТАЛА ВНУТРИ ПОРТФЕЛЯ МЕЖДУ ИНДЕКСАМИ И АКЦИЯМИ.
АГРЕССИВНАЯ СЕТКА (Загрузка на первых входах)
QQQM
- 1-й вход : 16 штук - 50% от всего капитала.
- 2-й вход . Просадка -10% / -12% : 8 штук В рынке уже 75% капитала.
- 3-й вход. Просадка -20% : 5 штук
- 4-й вход Просадка -35% / -40% : 3 штуки
УМЕРЕННО - КОНСЕРВАТИВНАЯ СЕТКА
КОНСЕРВАТИВНАЯ СЕТКА (Равномерное распределение)
- 1-й вход - 8 штук - в рынке: 25% капитала.
- 2-й вход. Просадка -10% / -12%: 8 штук — в рынке: 50% капитала.
- 3-й вход. Просадка -20%: 8 штук - в рынке: 75% капитала.
- 4-й вход. Просадка -35% / -40%: 8 штук QQQM - в рынке: 100% капитала.
КОНСЕРВАТИВНАЯ СЕТКА
- 1-й вход : 4 штуки QQQM - В рынке: 12,5% капитала.
- 2-й вход Просадка -10% / -12%: 6 штук — В рынке: 31,25% капитала.
- 3-й вход Просадка -20%: 10 штук — В рынке: 62,5% капитала.
Данное распределение капитала приводится исключительно в учебных и демонстрационных целях. Приведенная схема является примерной и не является индивидуальной инвестиционной рекомендацией. Она может не соответствовать вашему инвестиционному профилю, финансовым целям и личной толерантности к риску. Распределение капитала и параметры сетки должны рассчитываться для каждого инвестора строго индивидуально.
В этом случае на первый вход у нас выделено 4 штуки.
Далее мы ищем технический паттерн для входа: это может быть ложный пробой, отбой от уровня либо пробой с подтверждением.
Если технического паттерна нет, то и думать не о чем — в первую очередь мы всегда дожидаемся четкого технического сигнала для входа.
Если в ближайшее время выходит 4основных события
- данные по инфляции,
- данные по рынку труда
- заседание ФРС
- отчетность компании (для отдельных акций)
Уже в зависимости от вашей индивидуальной толерантности к риску, принимается одно из 3 решений
- отложить сделку
- зайти уменьшенным объемом
- принять риск и зайти полным объемом на первую сделку
В ЭТОМ ПРОЯВЛЯЕТСЯ ИНДИВИДУАЛЬНОСТЬ ОПЦИОНАЛЬНОЙ СТРАТЕГИИ В ЗАВИСИМОСТИ ОТ ОБЪЁМА КАПИТАЛА, ТОЛЕРАНТНОСТИ К РИСКУ И ПОНИМАНИЯ СЕГОДНЯШНЕЙ ТЕКУЩЕЙ СИТУАЦИИ.
НАСТРОЙКА ОБЪЁМОВ, КОТОРЫЕ КОНТРОЛИРУЮТ ПРИНИМАЕМЫЙ РИСК, И ПОНИМАНИЕ СЕГОДНЯШНЕЙ ТЕКУЩЕЙ СИТУАЦИИ В ДАЛЬНЕЙШЕМ ОПРЕДЕЛЯЮТ ДОХОДНОСТЬ ПОРТФЕЛЯ.
Нет, мы будем продолжать работать по агрессивной сетке, выбирать 16 штук и игнорировать ближайшие данные по инфляции, сезон отчётности и ближайшее заседание ФРС.
ТОРГОВЛЯ ВНУТРИ ДНЯ
ТОЧКИ ВЫХОДА или ЧАСТИЧНОГО ВЫХОДА (возможные варианты)
ОТЧЕТНОСТИ
ОТЧЕТНОСТИ
Тем не менее, заседание ФРС является фактором риска.
Маржинальная торговля (Margin Trading) — это метод проведения торговых операций на финансовых рынках с использованием заемных средств, которые предоставляет брокер или биржа под залог определенной суммы (маржи) на счете инвестора.
В сухом остатке это означает, что вы можете открывать сделки на объем, который в несколько раз превышает ваш собственный капитал, используя кредитное плечо (leverage)
В первом случае инвесторы открывают позиции с прямым использованием кредитного плеча (1:2, 1:3 или 1:4), где заемный капитал от брокера очевиден. Скрытая форма проявляется при торговле деривативами, например фьючерсами: встроенное плечо заложено в сам контракт через гарантийное обеспечение, из-за чего трейдеры часто не осознают реальный масштаб принимаемого риска.
Решение Джона: Он хочет заработать больше и берет у брокера плечо 1:2 (максимальное стандартное плечо в США по правилу Reg T).
Итоговая сумма для сделки: $20 000 (его $10 000 + $10 000 заемных от брокера).
Джон заходит в терминал и покупает акции Apple (AAPL). Для простоты расчета округлим текущую цену акции до $200 за штуку.
На все $20 000 Джон покупает ровно 100 акций.
Финансовый баланс Джона в момент покупки:
- Стоимость портфеля (100 акций): $20 000
- Долг перед брокером: $10 000
- Собственный капитал Джона (эквити): $10 000
Что происходит дальше (Падение рынка):
На рынке выходит плохой отчет, или ФРС намекает на подъем ставок. Акции Apple падают со $200 до $140 за штуку (падение на 30%).
Если бы Джон торговал без плеча, он бы просто сидел в бумажной просадке на 30%. Но Джон на марже.
Новый баланс Джона после падения:
- Стоимость его портфеля теперь (100 акций × $140): $14 000
- Долг брокеру не изменился: брокер в любом случае заберет свои $10 000 назад.
- Собственный капитал Джона (эквити): $14 000 – $10 000 = Всего $4 000.
Точка невозврата: Триггер Margin Call
У любого брокера есть жесткое лицензионное требование — Минимальная маржа поддержания (Maintenance Margin). Обычно для акций она составляет 30% от текущей стоимости портфеля.
- Для портфеля Джона в $14 000 минимальный уровень его личных денег должен быть: $14 000 × 30% = $4 200.
А у Джона осталось только $4 000
Результат: Личный капитал Джона упал ниже критической отметки. На экране терминала вспыхивает красное уведомление — MARGIN CALL.
- Stop Loss (стоп-лосс) — это автоматический приказ брокеру закрыть позицию и продать актив, если его цена падает до заранее определенного критического уровня. Этот инструмент жестко фиксирует и ограничивает максимальный убыток в одной сделке.
- Take Profit (тейк-профит) — это автоматический приказ брокеру закрыть позицию и зафиксировать прибыль, как только цена актива достигает целевого целевого уровня. Инструмент позволяет вовремя забрать заработанные деньги и выйти из рынка до возможного разворота цены.
- Фиксированный процент от депозита: выставлять стоп строго на 1% или 2% от общей суммы счета на сделку, независимо от волатильности конкретной акции.
- За ближайший технический уровень: прятать стоп-лосс на несколько центов ниже линии поддержки или за последний локальный минимум (минимум предыдущего дня).
- По индикатору ATR (Average True Range): рассчитывать размер стопа на основе среднего диапазона движения цены за определенный период (например, 2 ATR от точки входа).
- Фиксированное количество центов: ставить стандартный стоп в 10, 20 или 50 центов для абсолютно любых акций из скринера, не глядя на их реальную стоимость и характер движения.
Take Profit: $300
Соотношение: 1:3
Всего сделок: 100
Результаты торговых сценариев
Сценарий | Прибыльные сделки | Убыточные сделки | Суммарный доход | Суммарный убыток | Итоговый результат |
Сценарий 1 (30 / 70) | 30 | 70 | $9 000 | -$7 000 | +$2 000 🟢 |
Сценарий 2 (20 / 80) | 20 | 80 | $6 000 | -$8 000 | -$2 000 🔴 |
Сценарий 1 (30 прибыльных / 70 убыточных)
- Считаем доход: 30 прибыльных сделок умножаем на размер тейк-профита ($300) = +$9 000
- Считаем убыток: 70 убыточных сделок умножаем на размер стоп-лосса ($100) = -$7 000
- Финальный итог: Из дохода $9 000 вычитаем убыток $7 000:
- 👉 $9 000 − $7 000 = +$2 000 (чистая прибыль)
Сценарий 2 (20 прибыльных / 80 убыточных)
- Считаем доход: 20 прибыльных сделок умножаем на размер тейк-профита ($300) = +$6 000
- Считаем убыток: 80 убыточных сделок умножаем на размер стоп-лосса ($100) = -$8 000
- Финальный итог: Из дохода $6 000 вычитаем убыток $8 000:
Второе: система получается крайне хрупкой — какое-либо изменение ситуации на рынке и изменение всего лишь небольшое соотношения кардинально меняет результат сделки.
К маржинальной торговле относятся как заёмные средства брокера, так и сделки шорт
Альтернативный подход заключается в том, что если после входа в сделку цена движется не в нашу сторону, мы будем добавлять к сделке на более низких уровнях.
Поскольку мы знаем, что с любой акцией на рынке может что-то случиться, а фундаментально слабые компании с низкой капитализацией, не приносящие прибыли и производящие один монопроект, крайне волатильны и могут обвалиться безвозвратно — мы сознательно полностью исключаем такие активы из инструментов нашей торговли. Я возвращаю вас ровно к лекции номер один.
Нужно четко понимать: описываемая система в любом случае может иметь просадки, как и любой рыночный портфель. Однако здесь есть принципиальное отличие от стратегий с фиксацией убытков.
При использовании стоп-лоссов фиксируется реальный, необратимый убыток, безвозвратно уменьшающий капитал. В изучаемой стратегии, за счет отсутствия плеч и работы только с прибыльным бизнесом, просадка остается временным бумажным снижением стоимости (unrealized loss). За исключением критических форс-мажорных сценариев или банкротства компании, которые сводятся к минимуму жестким отбором активов, временное снижение цены не означает потерю средств.
Вместо фиксации убытков на панических колебаниях рынка, стратегия позволяет использовать просадку для накопления долей в сильных компаниях по сниженной цене, чей фундаментальный кэш-флоу исторически направлен на восстановление стоимости портфеля.
Стратегия категорически не предусматривает работу со следующими типами активов:
- Компаниями низкой капитализации (Small Caps)
- Компаниями, только что пришедшими на рынок (недавние IPO / спам-стартапы)
- Компаниями, производящими один монопроект (бизнесы без диверсификации)
- Убыточными компаниями со слабыми фундаментальными показателями
Работа с небольшими компаниями может вестись только при помощи торговых инвестиционных фондов, о которых мы поговорим на завершающей лекции.
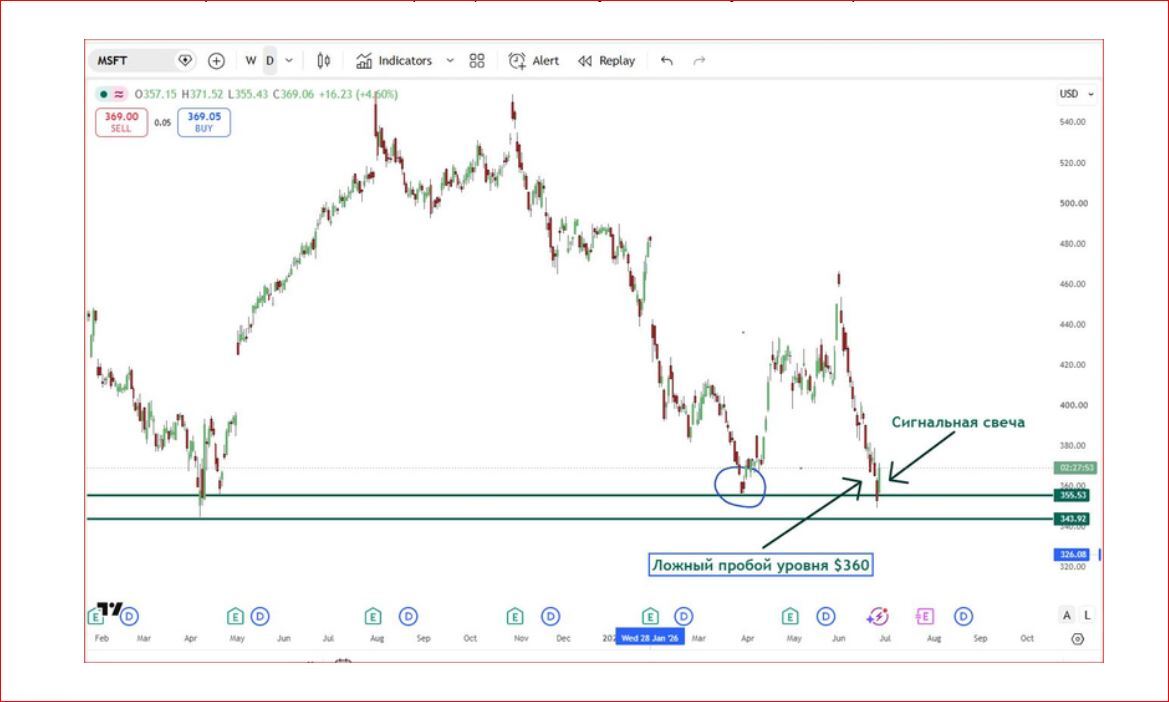
Высокая макроэкономическая неопределенность компенсировалась техническим паттерном ложного пробоя, что послужило триггером для входа в позицию первой частью рабочего объема.
Первый выход из сделки 3 августа 2026 года. Триггер: фиксация части объема при достижении сильного недельного уровня на фоне позитива в виде дипломатической деэскалации конфликта вокруг Ирана.
Полное закрытие сделки 28 августа 2026 года. Полная фиксация оставшейся позиции после выступления Кевина Уорша на экономическом симпозиуме в Джексон-Хоул.
«Результаты в прошлом не гарантируют будущую доходность».
QQQ | 2026-06-26, 13:06:27 | Вход | 713.96 |
QQQ | 2026-06-30, 10:15:27 | Выход | 731.883 |
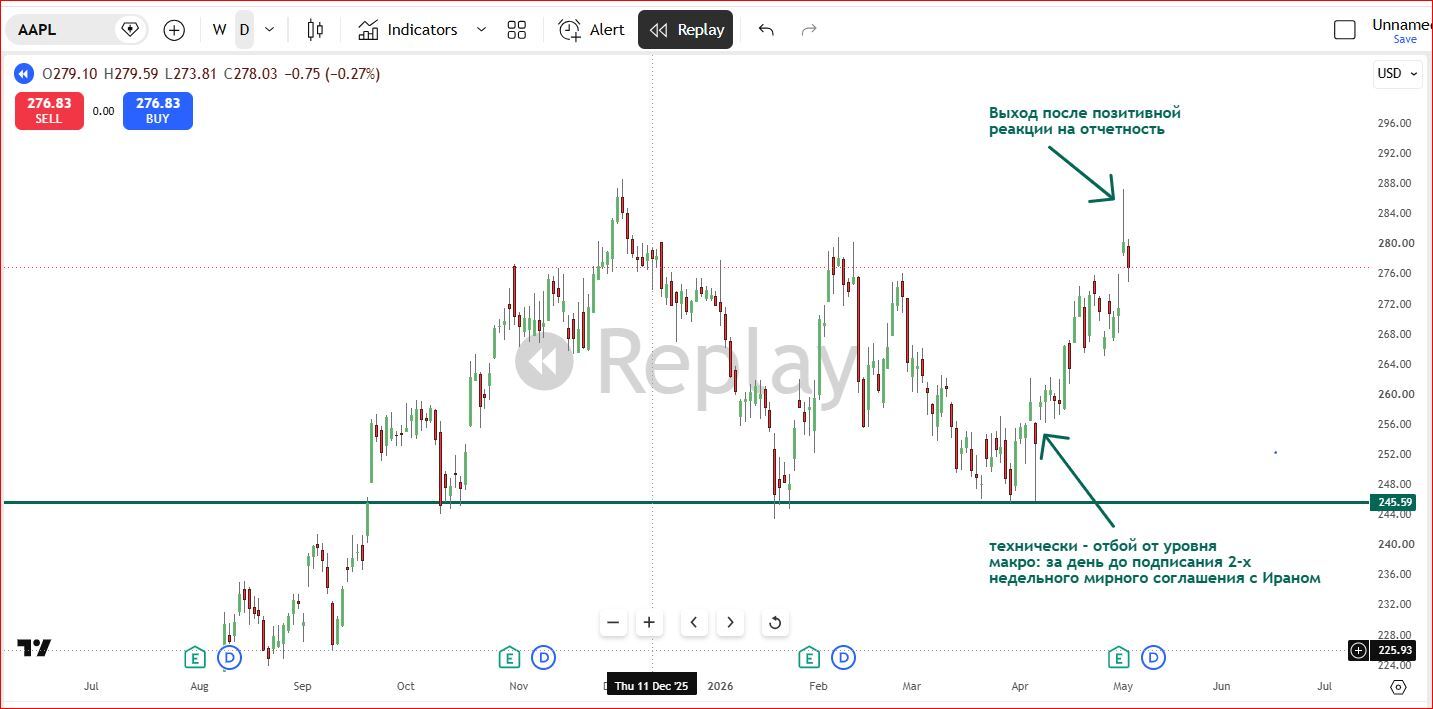
Технически - сформировался отбой от уровня $245
Выход из сделки 20 апреля 2026 года. Закрытие позиции в условиях сильной макроэкономической неопределенности:
Тупик на переговорах: 1.Мирные консультации в Исламабаде фактически провалились, так как стороны не пришли к компромиссу по ключевым пунктам. 2.Вашингтон объявил о морской блокаде иранских портов и перехватил сухогруз, на что Тегеран пообещал ответить зеркальными жесткими мерами. 3.Заявление президента США Дональда Трампа о том, что продление режима прекращения огня «крайне маловероятно», лишило рынки надежды на дипломатическое урегулирование.4. Реальная угроза блокировки Ормузского пролива возобновила агрессивный рост цен на нефть марки Brent, что усилило инфляционные риски и создало прямую угрозу для стоимости технологического сектора.
НЕКОТОРЫЕ МАТЕРИАЛЫ ПРОГРАММЫ ПРАКТИКА
Друзья, некоторые материалы программы «Практика», разработанной для уже практикующих специалистов. Эти видео предназначены для демонстрации практических примеров, развития насмотренности и возможности более быстро разобраться в реальном рыночном контексте. Не переживайте, если некоторые темы или термины пока покажутся вам незнакомыми.
ВИДЕО - КУРС
Профессиональные стандарты и
прозрачность деятельности
Все материалы данного курса и связанных с ним ресурсов носят ИСКЛЮЧИТЕЛЬНО ИНФОРМАЦИОННЫЙ ХАРАКТЕР, служат образовательным целям и НЕ МОГУТ РАССМАТРИВАТЬСЯ КАК ИНВЕСТИЦИОННАЯ РЕКОМЕНДАЦИЯ (рекомендация купить, продать или держать торговый инструмент либо одобрение какого-либо инструмента).
Пожалуйста, помните, что ТРЕЙДИНГ И ИНВЕСТИРОВАНИЕ СВЯЗАНЫ С РИСКОМ ПОТЕРИ КАПИТАЛА И МОГУТ ВАМ НЕ ПОДХОДИТЬ.
НИКАКАЯ ИНФОРМАЦИЯ НЕ МОЖЕТ РАССМАТРИВАТЬСЯ КАК ПРЕДЛОЖЕНИЕ, ПОБУЖДЕНИЕ ИЛИ ПРИГЛАШЕНИЕ К ДЕЙСТВИЮ.
Информация о любых упомянутых сделках носит ИСКЛЮЧИТЕЛЬНО ОБРАЗОВАТЕЛЬНЫЙ ХАРАКТЕР и предоставляется для улучшения качества и наглядности излагаемых материалов.
Важно помнить, что результаты ПРОШЛЫХ ПЕРИОДОВ НЕ ЯВЛЯЮТСЯ ГАРАНТИЕЙ ИХ В БУДУЩЕМ.
Существует МНОЖЕСТВО ПОДХОДОВ И СТРАТЕГИЙ управления инвестиционными портфелями и инвестиционными/трейдерскими счетами. Изложенные здесь подходы могут не подходить Вам с точки зрения горизонта инвестирования или толерантности к риску. Информация, содержащаяся на сайте, а также в блогах Instagram, Facebook, YouTube, Patreon, Medium и других социальных сетях, может включать прогнозы и ожидания относительно будущей динамики активов. Эти прогнозы носят субъективный характер, основаны на наших текущих взглядах и предположениях и могут быть пересмотрены в дальнейшем. Любые прогнозы содержат РИСК И НЕОПРЕДЕЛЕННОСТЬ, что может привести к расхождению фактических результатов и сделанных предположений. НЕТ ГАРАНТИИ, что методы и стратегии, описанные здесь или на связанных ресурсах, окажутся прибыльными.
Все содержание может быть изменено без предварительного уведомления.
Самостоятельное управление портфелем и переход к активной торговле сопряжены с рыночными рисками. Обучение направлено на освоение торговых методик и системного подхода, но не гарантирует отсутствие убыточных сделок или получение прибыли.
Контент данного сайта, курса, а также связанных с ним ресурсов, НЕ ДОЛЖЕН РАССМАТРИВАТЬСЯ как юридическая, налоговая или бухгалтерская рекомендация, а также как рекомендация какого-либо брокера или профессионального управляющего.